Ein Unfall mit Leasingfahrzeug führt zu einer Situation, die sich von einem Unfall mit dem eigenen Pkw unterscheidet. Das Fahrzeug gehört Ihnen nicht: Die Leasinggesellschaft bleibt Eigentümerin, während Sie den Wagen nutzen und besitzen.
Daraus ergeben sich Fragen zu Meldepflichten, Werkstattwahl und Schadenabrechnung, die viele Betroffene zunächst nicht beantworten können. Dieser Fachbeitrag erklärt Schritt für Schritt, worauf Sie achten sollten und welche Ansprüche in Betracht kommen.
So unterscheidet sich ein Unfall mit dem Leasingauto vom eigenen Pkw
Der Kern des Unterschieds liegt im Eigentumsverhältnis. Beim klassischen Fahrzeugkauf wird der Käufer in der Regel Eigentümer des Autos. Beim Leasing bleibt dagegen die Leasinggesellschaft oder Leasingbank Eigentümerin, während der Leasingnehmer das Fahrzeug nutzt und besitzt.
Diese Konstellation wirkt sich auf den Ablauf nach einem Unfall aus. Auch beim eigenen Pkw bestehen zwar Bindungen, etwa eine vereinbarte Werkstattbindung in der Kaskoversicherung. Beim Leasingfahrzeug kommt jedoch der Eigentümer als weitere Partei hinzu.
Der Leasinggeber hat als Eigentümer ein berechtigtes Interesse daran, dass Schäden ordnungsgemäß behoben werden. Welche Schäden Sie wann melden müssen und wer über Werkstatt und Reparatur entscheidet, ergibt sich insbesondere aus dem Leasingvertrag und den Versicherungsbedingungen.
Informieren Sie den Leasinggeber deshalb entsprechend den dort festgelegten Vorgaben, bevor Sie eine Reparatur beauftragen.
Werden vertragliche Pflichten nicht eingehalten, kann das die Regulierung erschweren und je nach Vertrag zu finanziellen Nachteilen führen. Es lohnt sich daher, die Klauseln im eigenen Vertrag frühzeitig zu kennen.
Erste Schritte nach einem Unfall mit Leasingfahrzeug
Direkt nach dem Aufprall gelten dieselben Grundregeln wie bei jedem Verkehrsunfall. Für Leasingnehmer kommen allerdings einige Besonderheiten hinzu, die Sie von Anfang an beachten sollten.
Unfallstelle absichern und alles dokumentieren
Warnblinkanlage einschalten, Warndreieck aufstellen und Verletzten helfen: Das sind die ersten Maßnahmen. Sobald die Unfallstelle gesichert ist, dokumentieren Sie den Hergang so genau wie möglich. Fotografieren Sie die Schäden an allen beteiligten Fahrzeugen, die Unfallstelle und die Kennzeichen.
Notieren Sie sich die Kontaktdaten von Zeugen. Ist jemand verletzt oder lässt sich die Schuldfrage nicht zweifelsfrei klären, sollten Sie die Polizei rufen. Ein Polizeibericht erleichtert die spätere Regulierung, und beim Leasingfahrzeug fordert der Leasinggeber einen solchen Nachweis häufig an.
Tipp: Dashcam-Aufnahmen können die Beweisführung unterstützen. Ob sie verwertbar sind, beurteilen Gerichte im Einzelfall nach einer Abwägung mit dem Datenschutz.
Den Leasinggeber und die Versicherung sofort informieren
Prüfen Sie frühzeitig, welche Meldepflichten Ihr Leasingvertrag vorsieht. Viele Verträge enthalten konkrete Fristen für die Schadenmeldung an den Leasinggeber. Parallel dazu informieren Sie Ihre eigene Kfz-Versicherung innerhalb der vertraglich vereinbarten Frist.
Handeln Sie ohne Abstimmung mit dem Leasinggeber, kann es später Streit über Reparaturweg, Kostenübernahme und Abrechnung geben. Eine kurze schriftliche Meldung mit Datum, Unfallhergang und Fotos schafft dafür eine belastbare Grundlage.
Wie die Schuldfrage die Schadensregulierung beeinflusst
Ob Sie den Unfall selbst verursacht haben, ob die Gegenseite schuld war oder ob eine Mitschuld beider Parteien vorliegt: Das bestimmt maßgeblich, welche Versicherung zahlt und welche Ansprüche Sie als Leasingnehmer durchsetzen dürfen.
Im Folgenden werden die drei Szenarien einzeln beleuchtet. Je nach Konstellation ergeben sich nämlich völlig unterschiedliche Zuständigkeiten und Kostenverteilungen.
Fremdverschuldeter Unfall – das steht Ihnen als Leasingnehmer zu
Trägt der andere Unfallbeteiligte die alleinige Schuld, kommt dessen Kfz-Haftpflichtversicherung für die berechtigten Ansprüche auf. Der Anspruch wegen des Fahrzeugschadens steht dabei grundsätzlich dem Leasinggeber als Eigentümer zu.
Viele Leasingverträge sehen vor, dass der Leasingnehmer diesen Anspruch im eigenen Namen oder aufgrund einer Ermächtigung geltend macht. Klären Sie deshalb vor der Abwicklung, ob Sie zur Schadenabwicklung bevollmächtigt sind.
Daneben können Ihnen als Leasingnehmer je nach Fall eigene Ansprüche zustehen:
- Nutzungsausfallentschädigung, wenn Sie das Fahrzeug im Ausfallzeitraum nutzen wollten und nutzen konnten
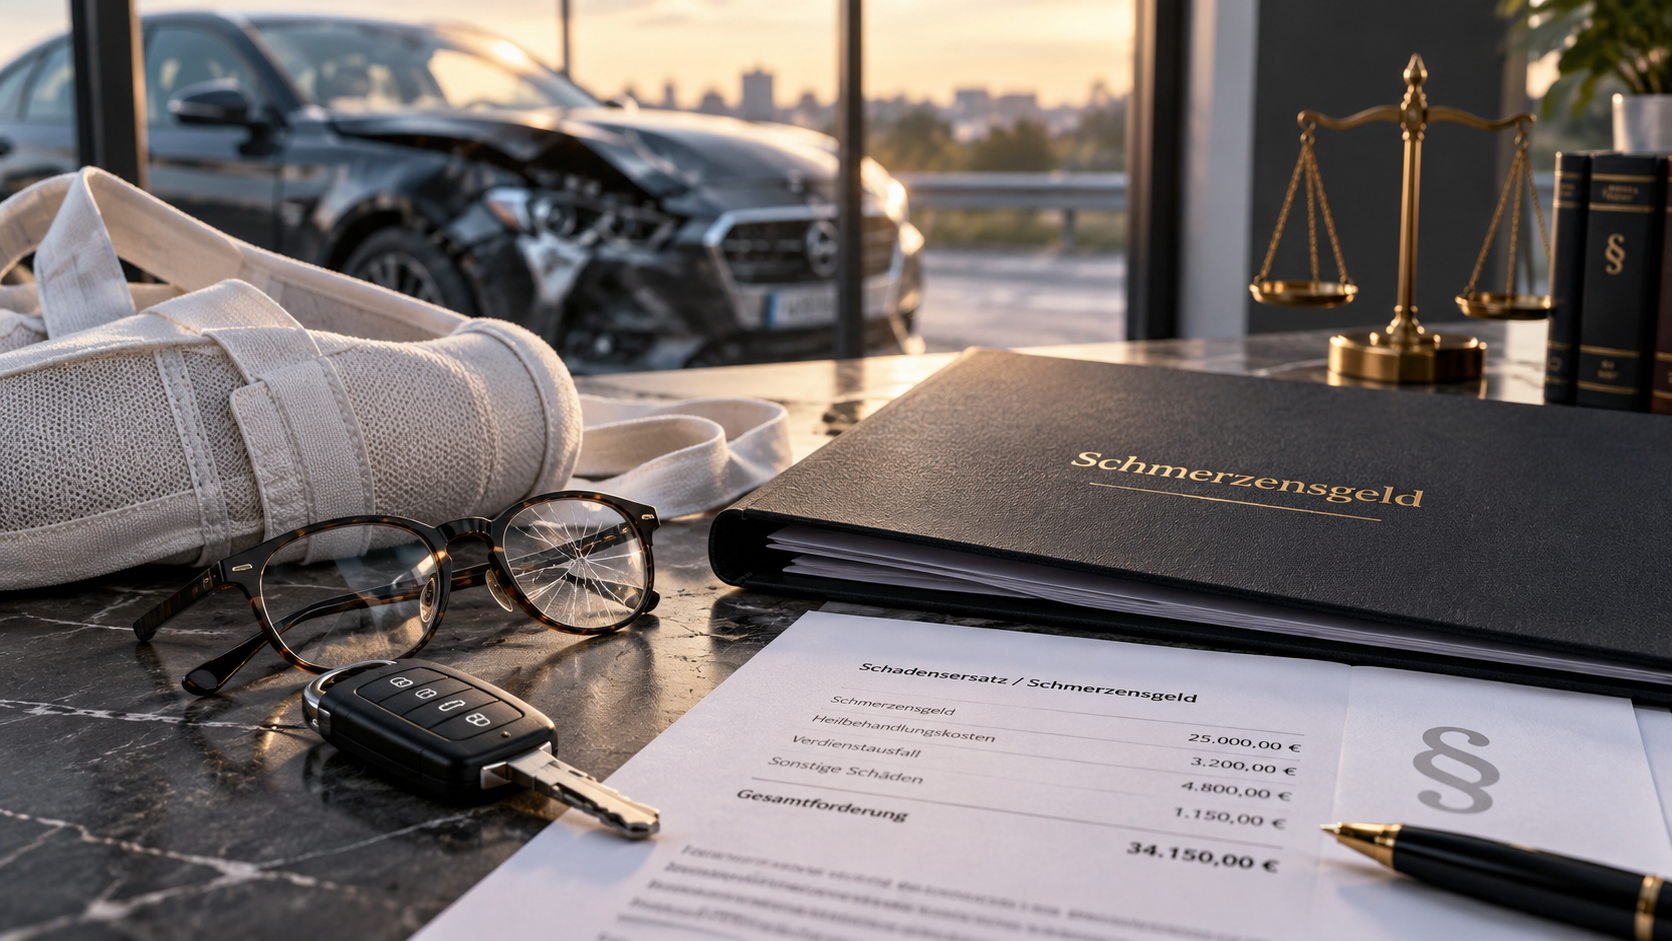
- Schmerzensgeld, falls Sie verletzt wurden
- Ersatz für beschädigtes persönliches Eigentum im Fahrzeug
- Alternativ die erforderlichen Mietwagenkosten für die Dauer von Reparatur oder Ersatzbeschaffung
Mietwagenkosten und Nutzungsausfall sind für denselben Ausfallzeitraum grundsätzlich Alternativen und können nicht nebeneinander verlangt werden. Ersatzfähig ist zudem nicht jeder beliebige Zeitraum, sondern der für Reparatur oder Ersatzbeschaffung erforderliche.
Bei einem fremdverschuldeten Unfall besteht nach § 249 BGB grundsätzlich das Recht auf freie Gutachterwahl, einen unabhängigen Sachverständigen zu beauftragen. Beim Leasingfahrzeug steht der Anspruch wegen der Beschädigung allerdings dem Eigentümer zu, weshalb Sie vor der Beauftragung klären sollten, welche Vorgaben der Leasinggeber macht.
Die erforderlichen Kosten eines Gutachtens können bei Fremdverschulden zum ersatzfähigen Schaden gehören. Bei Bagatellschäden, einer Mithaftung oder einem zusätzlichen Zweitgutachten gelten Einschränkungen.
Ein eigenes Gutachten kann vor allem bei umfangreichen Schäden sinnvoll sein, um Reparaturkosten, Wiederbeschaffungswert, Restwert und eine mögliche Wertminderung unabhängig feststellen zu lassen.
Selbst verschuldeter Unfall – wer kommt für den Schaden auf?
Haben Sie den Unfall selbst verursacht, kann die Vollkaskoversicherung den Fahrzeugschaden nach Maßgabe der vereinbarten Versicherungsbedingungen regulieren. Ob und in welcher Höhe die Reparaturkosten am Leasingauto übernommen werden, hängt unter anderem von Selbstbeteiligung, Werkstattbindung und möglichen Ausschlüssen ab.
Besteht kein ausreichender Kaskoschutz, kann der Leasingnehmer dem Leasinggeber gegenüber je nach Vertrag, Verschulden und Schadenhergang für nicht gedeckte Fahrzeugschäden einstehen müssen. In der Praxis kommt das selten vor, weil die meisten Leasinggeber eine Vollkaskoversicherung vertraglich vorschreiben. Prüfen Sie dennoch die Konditionen Ihrer Kaskoversicherung Leasing genau.
Für berechtigte Ansprüche wegen Schäden am gegnerischen Fahrzeug und wegen Personenschäden kommt Ihre Kfz-Haftpflichtversicherung auf. Insoweit gibt es keinen Unterschied zum eigenen Pkw.
Nach einem selbst verursachten Unfall erfolgt in der Regel eine Rückstufung in der Schadenfreiheitsklasse, deren Auswirkung auf die Beiträge vom Tarif und von Zusatzbausteinen wie einem Rabattschutz abhängt.
Wenn beide Seiten Mitschuld tragen
Bei geteilter Schuld wird der Schaden entsprechend der Haftungsquote aufgeteilt. Bei einer Quote von 50 Prozent ersetzt die gegnerische Haftpflicht grundsätzlich die Hälfte der ersatzfähigen Schäden.
Ob und in welchem Umfang die eigene Vollkaskoversicherung den verbleibenden Fahrzeugschaden übernimmt, richtet sich nach dem Versicherungsvertrag. Dabei können Selbstbeteiligung, Rückstufung und das sogenannte Quotenvorrecht eine Rolle spielen, das die Anrechnung zugunsten des Geschädigten regelt.
Haftungsquoten sind im Einzelfall häufig umstritten, insbesondere bei lückenhafter Dokumentation. Lassen Sie ein erstes Regulierungsangebot deshalb vor der Annahme prüfen. Gerade bei höheren Schadenssummen kann sich eine fachliche Überprüfung der Quote lohnen.
Totalschaden nach einem Unfall mit Leasingfahrzeug
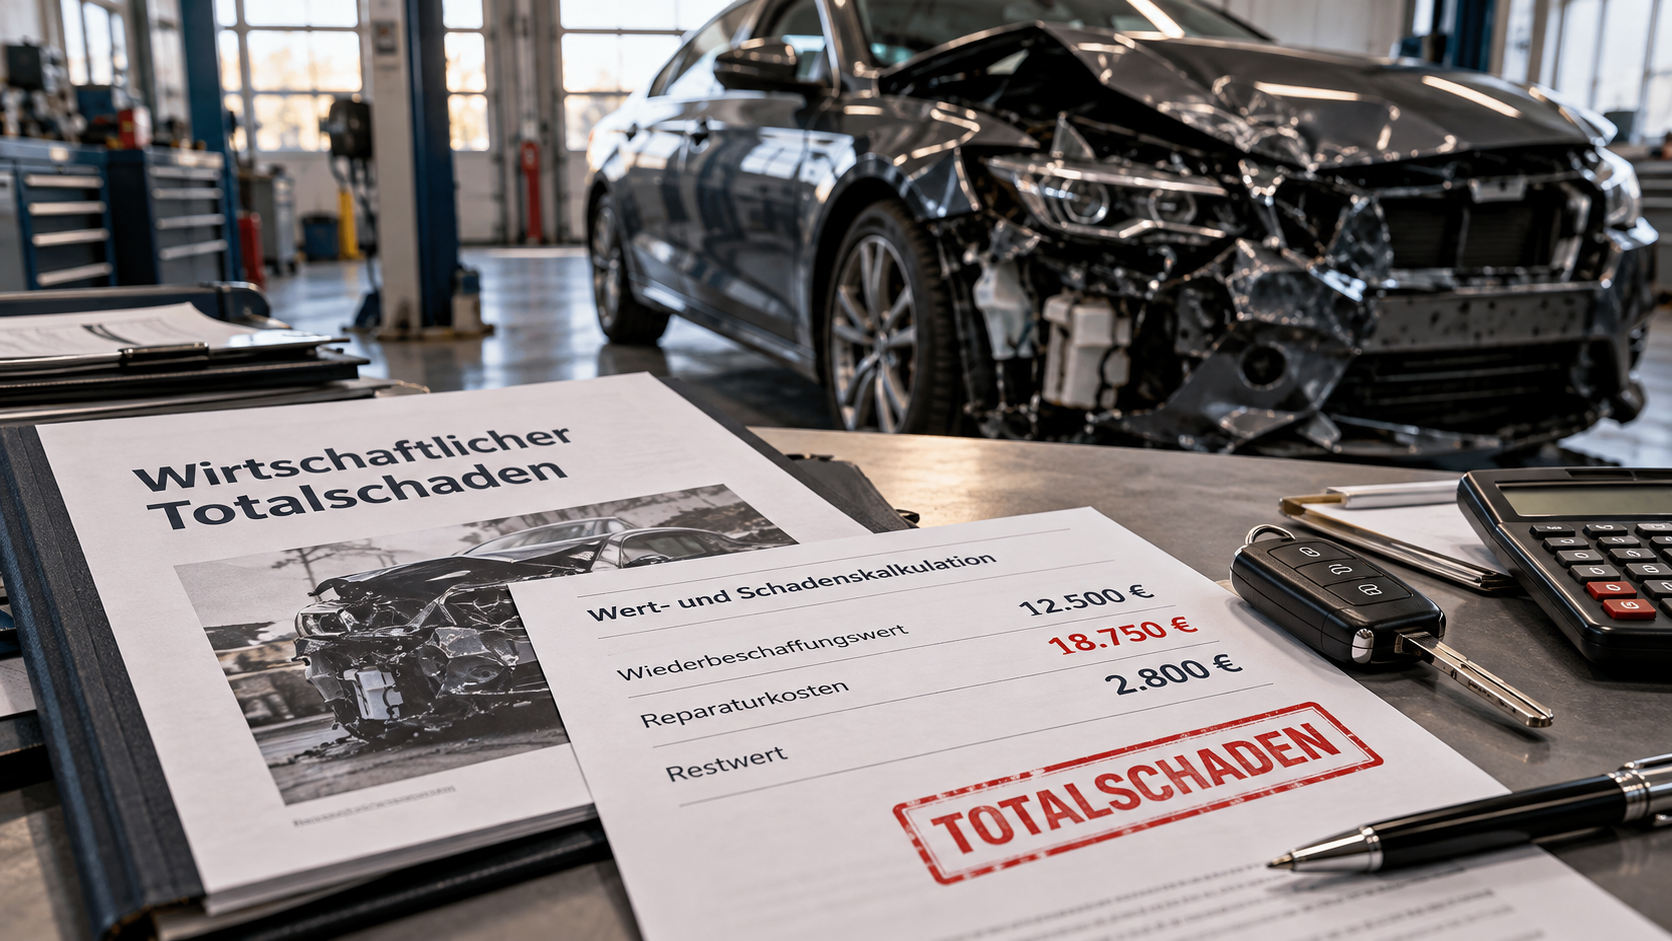
Ein wirtschaftlicher Totalschaden liegt vor, wenn das Fahrzeug technisch repariert werden könnte, die Reparatur im Verhältnis zum Fahrzeugwert aber regelmäßig nicht mehr wirtschaftlich ist. Ist eine Instandsetzung technisch nicht mehr möglich, spricht man dagegen von einem technischen Totalschaden.
Bei fremdverschuldeten Unfällen kann eine vollständige und fachgerechte Reparatur unter engen Voraussetzungen bis zu 130 Prozent des Wiederbeschaffungswerts erstattungsfähig sein. Beim Leasingfahrzeug entscheidet darüber nicht der Nutzer allein, sondern der Eigentümer.
Der Leasinggeber bestimmt als Eigentümer über die nächsten Schritte. Bei einem Totalschaden wird der Leasingvertrag nach den vereinbarten Bedingungen abgerechnet und gegebenenfalls vorzeitig beendet.
Die Kaskoversicherung leistet nach ihren Bedingungen, in der Regel orientiert am Wiederbeschaffungswert des Fahrzeugs.
Übersteigt die vertragliche Ablöseforderung diese Leistung, kann eine Finanzierungslücke entstehen. Bei neueren Fahrzeugen fällt eine solche Differenz häufig größer aus.
GAP-Versicherung: Schutz vor der finanziellen Lücke
Für diese Konstellation gibt es die GAP-Versicherung. Je nach Bedingungen kann sie die finanzielle Lücke zwischen dem von der Kaskoversicherung erstatteten Wiederbeschaffungswert und der noch offenen Leasingforderung des Leasinggebers ganz oder teilweise schließen.
Ein vereinfachtes Rechenbeispiel verdeutlicht das Prinzip: Die Kaskoversicherung leistet für das zerstörte Leasingfahrzeug 18.000 Euro, während die vertragliche Ablöseforderung bei 22.000 Euro liegt. Die Differenz von 4.000 Euro kann eine GAP-Deckung je nach Vertrag übernehmen.
Ob die Differenz vollständig ersetzt wird, hängt von den Versicherungsbedingungen ab. Relevant sind etwa Selbstbeteiligung, offene Raten, Mehrkilometer und vereinbarte Ausschlüsse. Prüfen Sie deshalb beim Vertragsabschluss, ob eine GAP-Deckung enthalten ist oder separat abgeschlossen werden muss.
Merkantile Wertminderung beim Leasingfahrzeug
Selbst nach einer fachgerecht durchgeführten Reparatur verliert ein Unfallwagen auf dem Markt an Wert. Kaufinteressenten schätzen ein ehemaliges Unfallfahrzeug als risikobehafteter ein und zahlen entsprechend weniger. Diesen Wertverlust bezeichnet man als merkantile Wertminderung.
Bei jüngeren Fahrzeugen mit geringer Laufleistung fällt er besonders hoch aus.
Beim Leasingfahrzeug steht der Anspruch auf Ersatz der merkantilen Wertminderung dem Leasinggeber als Eigentümer zu. Bei einem fremdverschuldeten Unfall gehört sie grundsätzlich zum ersatzfähigen Schaden, wird von Versicherern aber nicht in jedem Fall von sich aus in voller Höhe beziffert.
Eine unvollständige Dokumentation oder Regulierung des Unfallschadens kann bei der späteren Vertragsabrechnung zu Meinungsverschiedenheiten führen. Ein fachgerechtes Gutachten schafft dafür eine belastbare Grundlage, ersetzt aber nicht die Prüfung des Leasingvertrags.
Die erforderlichen Gutachterkosten können bei einem unverschuldeten Unfall entsprechend der Haftungsquote ersatzfähig sein.
Darum lohnt sich anwaltliche Unterstützung beim Leasingfahrzeug-Unfall
Ein Unfall mit Leasingfahrzeug ist kein Routinevorgang. Die Konstellation aus Leasingnehmer, Leasinggeber und Versicherung macht die Regulierung aufwendiger als beim eigenen Pkw. Hinzu kommen Positionen wie Nutzungsausfall, merkantile Wertminderung und Schmerzensgeld, über deren Höhe es häufig unterschiedliche Einschätzungen gibt.
Bei unklarer Haftung, größeren Schäden oder Streit über einzelne Schadenpositionen kann anwaltliche Unterstützung sinnvoll sein.
Wir sind daher auf Unfallabwicklung und Schadensregulierung spezialisiert und prüfen die Ansprüche, beziffern sie und machen diese gegenüber der Versicherung für Sie geltend.
Bei einem unverschuldeten Unfall können die erforderlichen Rechtsanwaltskosten entsprechend der Haftungsquote ersatzfähig sein. Bei einer Mithaftung kann ein Eigenanteil verbleiben.
Fazit: Nach dem Unfall mit dem Leasingauto richtig handeln
Ein Unfall mit dem Leasingauto ist belastend, lässt sich mit strukturiertem Vorgehen aber gut bewältigen. Sichern Sie die Unfallstelle, dokumentieren Sie den Schaden und informieren Sie Leasinggeber und Versicherung fristgerecht.
Danach hängt die Abwicklung davon ab, wer den Unfall verschuldet hat und was Leasing- und Versicherungsvertrag vorsehen. Lassen Sie ein Regulierungsangebot vor der Annahme prüfen, insbesondere bei Wertminderung, Nutzungsausfall und Totalschaden. So sichern Sie Ihre Ansprüche nach einem Unfall mit Leasingfahrzeug.