Die gegnerische Versicherung zahlt nicht, obwohl Sie unverschuldet in einen Verkehrsunfall geraten sind? Dann stehen Sie vor einer Situation, die viele Geschädigte kennen: Die Haftpflichtversicherung der Gegenseite reagiert nicht, kürzt einzelne Positionen oder verweist auf eine laufende Prüfung.
Ob das berechtigt ist, lässt sich von außen selten sofort beurteilen, denn Haftungsquote, Schadenhöhe und die Erforderlichkeit einzelner Positionen greifen ineinander.
Genau an dieser Stelle setzt unsere Arbeit an: Wir begleiten Geschädigte durch die Unfallabwicklung und prüfen, welche Forderungen im konkreten Fall tatsächlich durchsetzbar sind. Dieser Beitrag zeigt, welche Ansprüche in Betracht kommen, welche Gründe hinter einer ausbleibenden Zahlung stecken können und welche Schritte sich in der Praxis bewährt haben.
Welche Ansprüche haben Geschädigte nach einem Unfall?
Das Schadensersatzrecht folgt einem klaren Grundsatz: Die geschädigte Person soll wirtschaftlich so dastehen wie ohne den Unfall. Juristen sprechen von Naturalrestitution. Verankert ist dieser Gedanke in § 249 BGB. Daraus folgt allerdings nicht, dass jede geltend gemachte Position automatisch in voller Höhe zu zahlen ist. Ersetzt wird der zur Wiederherstellung erforderliche Aufwand – und zwar nur, soweit die Gegenseite haftet, der Schaden unfallbedingt ist und die Aufwendungen nachgewiesen werden.
In Betracht kommen insbesondere folgende Positionen:
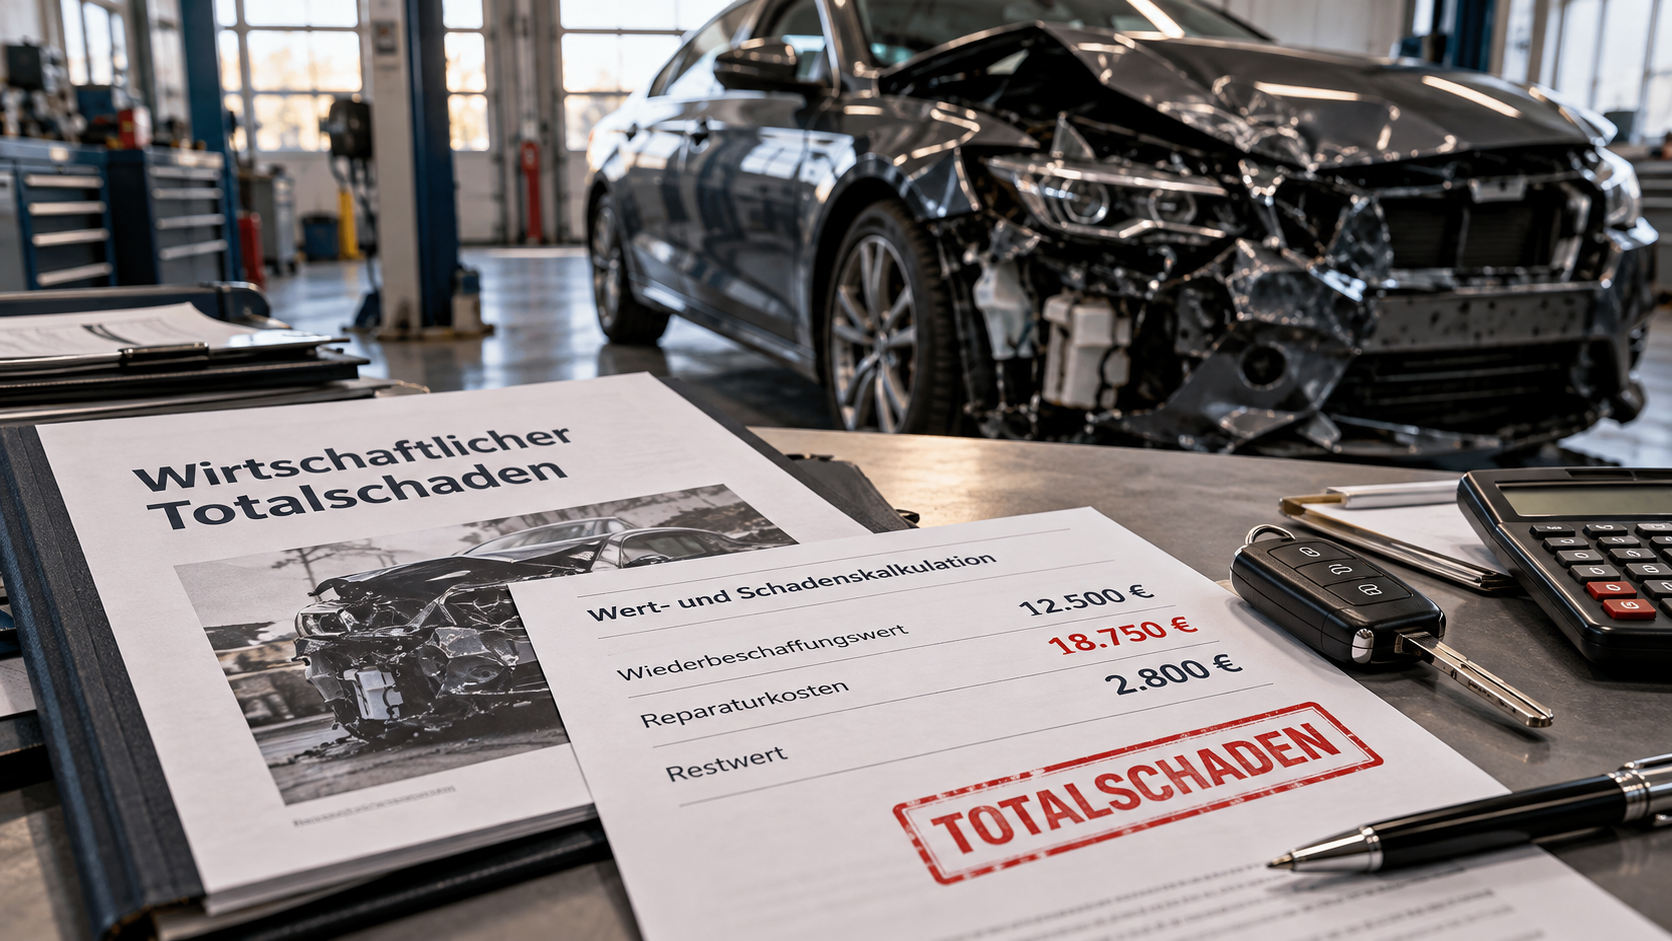
- Reparaturkosten oder, bei wirtschaftlichem Totalschaden, der Wiederbeschaffungsaufwand. Maßgeblich sind Wirtschaftlichkeitsgebot und Wiederbeschaffungswert.
- Mietwagenkosten oder alternativ eine Nutzungsausfallentschädigung. Beides nebeneinander für denselben Zeitraum ist nicht möglich; erforderlich sind zudem Nutzungswille und Nutzungsmöglichkeit.
- Schmerzensgeld bei nachgewiesenen unfallbedingten Verletzungen. Die Höhe richtet sich nach Art, Schwere und Dauer der Beeinträchtigung.
- Merkantiler Minderwert, also der verbleibende Wertverlust trotz fachgerechter Reparatur. Ob er anfällt, hängt unter anderem von Fahrzeugalter, Laufleistung und Schadenumfang ab.
- An- und Abmeldekosten sowie eine Auslagenpauschale. Deren Höhe wird von den Gerichten unterschiedlich beurteilt und ist nicht bundeseinheitlich festgelegt.
- Sachverständigenkosten und Rechtsanwaltskosten, soweit sie zur Rechtsverfolgung erforderlich waren.
- Weitere konkrete Positionen wie Abschleppkosten, Verdienstausfall, Zuzahlungen oder Fahrten zu Behandlungsterminen.
Eine Besonderheit betrifft die Umsatzsteuer: Bei der Beschädigung einer Sache ist sie nur zu ersetzen, wenn und soweit sie tatsächlich angefallen ist. Wer auf Gutachtenbasis abrechnet und nicht reparieren lässt, erhält den Netto-Betrag. Auch das ist keine Kürzungstaktik, sondern unmittelbare Folge von § 249 Abs. 2 Satz 2 BGB.
Warum zahlt die gegnerische Versicherung nicht?
Wenn die gegnerische Versicherung nicht zahlt, steckt dahinter nicht zwangsläufig ein Versuch, Sie zu benachteiligen. In vielen Fällen gibt es sachliche Gründe. Es kommt aber ebenso vor, dass Kürzungen nur knapp begründet werden oder die Bearbeitung unangemessen lange dauert. Die folgenden Konstellationen begegnen uns in der Praxis am häufigsten.
Die Prüfung ist noch nicht abgeschlossen
Jedem Haftpflichtversicherer steht eine angemessene Prüfungsfrist zu. Sie beginnt nicht mit dem Unfall, sondern mit dem Zugang eines hinreichend spezifizierten Anspruchsschreibens, das den Versicherer in die Lage versetzt, Grund und Höhe der Ansprüche zu beurteilen. Eine vollständig abgeschlossene Bezifferung ist dafür nicht zwingend erforderlich; je vollständiger die Unterlagen wie Schadenmeldung, Gutachten oder Kostenvoranschlag und Belege vorliegen, desto zügiger kann geprüft werden. Fehlen Unterlagen oder läuft noch ein Ermittlungsverfahren, kann sich der Zeitraum verlängern.
Haftung oder Unfallhergang sind streitig
Schildern die Beteiligten den Ablauf unterschiedlich, prüft der Versicherer zunächst, ob überhaupt und in welchem Umfang gehaftet wird. Auch die Betriebsgefahr des eigenen Fahrzeugs kann eine Rolle spielen. Ergibt sich eine Mithaftung, wird nur anteilig reguliert – und zwar bei sämtlichen Positionen, einschließlich Gutachter- und Anwaltskosten.
Einzelne Positionen werden gekürzt
Häufiger als eine vollständige Ablehnung sind Kürzungen bei einzelnen Posten. Typisch sind Abzüge bei Stundenverrechnungssätzen, bei Mietwagenkosten, bei der Ausfalldauer oder beim Restwert. Nicht jede Kürzung ist unzulässig. Bei der Abrechnung auf Gutachtenbasis darf ein Versicherer unter bestimmten Voraussetzungen auf eine günstigere freie Fachwerkstatt verweisen. Er muss dann jedoch darlegen, dass die Reparatur dort technisch gleichwertig ist, und die Verweisung muss zumutbar sein. Fahrzeugalter, Wartungshistorie in einer Markenwerkstatt und die Erreichbarkeit der Werkstatt sind dabei wesentliche Kriterien. Ebenso gilt bei Mietwagen und Nutzungsausfall ein Wirtschaftlichkeitsmaßstab: Erstattet wird, was eine verständige Person in Ihrer Lage für erforderlich halten durfte.
Entscheidend ist deshalb weniger die Frage, ob überhaupt gekürzt wurde, sondern ob die Begründung im konkreten Fall trägt. Genau das lässt sich anhand von Gutachten, Prüfbericht und Rechtsprechung überprüfen.
Fehlende Kenntnis der eigenen Ansprüche
Viele Geschädigte wickeln zum ersten Mal einen Unfallschaden ab. Positionen wie merkantiler Minderwert, Nutzungsausfall für die tatsächliche Ausfalldauer oder Verdienstausfall werden dann schlicht nicht geltend gemacht. Auch die Bedeutung einer Abfindungserklärung wird häufig unterschätzt: Mit einer solchen Erklärung können weitergehende Ansprüche entfallen, insbesondere bei später auftretenden Spätfolgen. Welche Reichweite eine Erklärung hat, hängt von ihrem Wortlaut und den Umständen ab. Lassen Sie solche Dokumente deshalb prüfen, bevor Sie unterschreiben.
Gegnerische Versicherung zahlt nicht – diese Schritte helfen
Steht fest, dass die gegnerische Versicherung nicht zahlt oder Positionen ohne nachvollziehbare Begründung kürzt, sollten Sie strukturiert vorgehen. Die folgende Reihenfolge hat sich bewährt.
- Schaden vollständig dokumentieren. Fotos von Unfallstelle und Fahrzeugen, das polizeiliche Aktenzeichen, ärztliche Befunde, Zeugendaten sowie Belege über Fahrtkosten, Zuzahlungen oder Verdienstausfall bilden die Grundlage jeder Regulierung.
- Ansprüche konkret geltend machen. Stellen Sie den Unfallhergang und die bereits bezifferbaren Schadenspositionen nachvollziehbar dar und reichen Sie die verfügbaren Nachweise ein. Je konkreter die Anmeldung, desto besser kann der Versicherer Grund und Höhe prüfen. Fehlende Unterlagen können die angemessene Prüfungsdauer verlängern.
- Schadenhöhe fundiert ermitteln. Bei Schäden oberhalb des Bagatellbereichs dürfen Sie in der Regel eine eigene sachverständige Begutachtung veranlassen. Bei erkennbar geringfügigen Schäden kann dagegen ein Kostenvoranschlag genügen.
- Sachstand abfragen und eine Frist setzen. Hatte der Versicherer ausreichend Gelegenheit zur Prüfung, können Sie schriftlich zur Zahlung auffordern und eine konkrete Frist nennen. Etwa 14 Tage sind in dieser Phase ein üblicher Richtwert; unmittelbar nach der Schadenmeldung wäre eine solche Frist dagegen zu kurz.
- Kürzungen schriftlich zurückweisen. Ein förmlicher Widerspruch wie im Verwaltungsverfahren existiert hier nicht. Sie sollten der Begründung aber gezielt entgegentreten, die offene Differenz erneut geltend machen und Ihre Nachweise beifügen.
- Rechtliche Prüfung veranlassen. Bleibt die Zahlung aus oder sind die Kürzungen inhaltlich streitig, ist eine anwaltliche Bewertung sinnvoll – auch um einzuschätzen, ob eine gerichtliche Durchsetzung wirtschaftlich sinnvoll ist.
Bewahren Sie den gesamten Schriftverkehr auf und achten Sie darauf, wichtige Schreiben nachweisbar zu versenden. Ein Zugangsnachweis kann später entscheidend sein, wenn es um Verzug oder Fristen geht.
Prüffrist, Teilzahlung und Verzug in der Schadensregulierung
Eine starre Frist, innerhalb derer jeder Unfallschaden vollständig ausgezahlt sein muss, gibt es nicht. Allerdings enthält § 3a PflVG eine gesetzliche Dreimonatsfrist für ein begründetes Schadensersatzangebot beziehungsweise eine begründete Antwort. Davon zu unterscheiden ist die zivilrechtliche Prüfungsfrist vor Eintritt des Verzugs oder vor einer kostenrechtlich risikolosen Klageerhebung. Bei durchschnittlichen Unfällen akzeptieren Gerichte häufig etwa vier bis sechs Wochen ab einem hinreichend spezifizierten Anspruchsschreiben; maßgeblich bleibt der Einzelfall. Komplexe Unfallhergänge, mehrere Beteiligte, Personenschäden oder eine erforderliche Akteneinsicht können die angemessene Frist verlängern.
Wichtig ist die Unterscheidung zwischen Verzögerung und Verzug. Solange eine angemessene Prüffrist läuft, gerät der Versicherer regelmäßig noch nicht in Verzug. Erst danach kommen Verzugsfolgen wie Zinsen in Betracht. Eine verfrühte Klage kann sich zudem nachteilig auf die Kostenverteilung auswirken.
Ist die Haftung dem Grunde nach unstreitig und nur die Höhe einzelner Positionen offen, können Sie eine Zahlung auf den unstreitigen Teil verlangen. Eine solche Teilzahlung bedeutet nicht, dass die Schadensregulierung abgeschlossen ist. Achten Sie allerdings auf Begleitschreiben, in denen eine Zahlung als abschließende Regulierung bezeichnet wird.
Verjährung nicht aus dem Blick verlieren
Auch ein langer Schriftwechsel schützt nicht unbegrenzt. Schadensersatzansprüche aus einem Verkehrsunfall unterliegen der Verjährung; die regelmäßige Frist beträgt drei Jahre und beginnt mit dem Schluss des Jahres, in dem der Anspruch entstanden ist und Sie von Schaden und Ersatzpflichtigem Kenntnis erlangt haben. Verhandlungen mit dem Versicherer können die Verjährung hemmen, doch der genaue Zeitpunkt, zu dem eine Hemmung endet, ist im Einzelfall häufig streitig. Bei Personenschäden mit möglichen Spätfolgen sollte deshalb frühzeitig geprüft werden, ob zusätzliche Sicherungen erforderlich sind.
Wann lohnt sich anwaltliche Unterstützung?
Zwischen einer eingespielten Regulierungsabteilung und einer Person, die zum ersten Mal einen Unfall abwickelt, besteht ein deutliches Informationsgefälle. Anwaltliche Unterstützung ist vor allem dann sinnvoll, wenn die Haftung streitig ist, Personenschäden vorliegen, Vorschäden behauptet werden, ein Totalschaden oder Streit über den Restwert im Raum steht, eine Abfindungserklärung vorgelegt wird oder die Regulierung deutlich länger dauert als angemessen.
Anwaltliche Begleitung sorgt dafür, dass sämtliche in Betracht kommenden Positionen erfasst und Kürzungen anhand der Rechtsprechung überprüft werden. Ein bestimmtes Ergebnis oder eine schnellere Zahlung lässt sich daraus allerdings nicht ableiten.
Zu den Kosten: Die gesetzlichen Rechtsanwaltskosten gehören grundsätzlich zu den erstattungsfähigen Rechtsverfolgungskosten, wenn die Beauftragung erforderlich war. Rechtsgrundlage dafür ist das Schadensersatzrecht, insbesondere § 249 BGB, und nicht der Direktanspruch selbst. Erstattet wird jedoch nur im Rahmen der Haftungsquote und bezogen auf die berechtigte Forderung. Bei einer Mithaftung, einer deutlich überhöhten Forderung oder Streit über den Gegenstandswert kann ein eigener Kostenanteil verbleiben. Eine pauschale Zusage, dass anwaltliche Vertretung immer kostenneutral ist, wäre unseriös.
Kommt es zur Klage, gilt: Ein Prozess ist nie risikofrei. Unterliegt eine Partei vollständig, trägt sie nach § 91 ZPO grundsätzlich die notwendigen Kosten des Rechtsstreits. Bei teilweisem Obsiegen und Unterliegen richtet sich die Kostenentscheidung nach § 92 ZPO; die Kosten können insbesondere verhältnismäßig geteilt oder gegeneinander aufgehoben werden. Zu den Kosten zählen Gerichtskosten, die eigenen und die gegnerischen Anwaltskosten sowie häufig Sachverständigenkosten. Eine Rechtsschutzversicherung kann dieses Risiko abdecken.
Fazit: Sachliche Prüfung statt schneller Zugeständnisse
Eine ausbleibende Zahlung bedeutet nicht automatisch, dass Ihnen Unrecht geschieht – und eine Kürzung bedeutet nicht automatisch, dass sie berechtigt ist. Entscheidend sind eine vollständige Dokumentation, eine sauber bezifferte Forderung, realistische Fristen und eine gezielte Auseinandersetzung mit der Begründung des Versicherers. Unterschreiben Sie keine Abfindungserklärung, solange Umfang und Spätfolgen nicht geklärt sind, und behalten Sie die Verjährung im Blick.
Wenn die Schadensregulierung stockt oder Positionen ohne tragfähige Begründung gekürzt werden, prüfen wir Ihren Fall und setzen berechtigte Ansprüche gegenüber der Versicherung durch.