Nach einem unverschuldeten Verkehrsunfall stellt sich früher oder später eine Frage, die viele Betroffene überrascht: Muss das Fahrzeug überhaupt repariert werden, um Schadensersatz zu erhalten? Das ist nicht zwingend der Fall. Wer sich den Unfallschaden auszahlen lassen möchte, statt das Auto in die Werkstatt zu geben, kann diesen Weg unter bestimmten Voraussetzungen wählen. Juristisch spricht man von der fiktiven Abrechnung.
In der Praxis zeigt sich allerdings regelmäßig, dass Abrechnungen der Versicherer nicht alle Positionen aus dem Gutachten übernehmen. Genau hier liegt unser Arbeitsschwerpunkt im Bereich Unfallabwicklung und Schadensregulierung: Wir prüfen Unfallschäden und begleiten Geschädigte bei der Geltendmachung ihrer Ansprüche. Dieser Ratgeber erklärt, wie die Abrechnung auf Gutachtenbasis funktioniert, welche Positionen infrage kommen und wo die typischen Streitpunkte liegen.
Was bedeutet fiktive Abrechnung?
Der Begriff klingt sperriger, als das Prinzip ist: Geld statt Reparatur. Bei der fiktiven Abrechnung lassen Sie sich den für die Instandsetzung erforderlichen Betrag auszahlen, ohne das Fahrzeug tatsächlich reparieren zu lassen. Die Rechtsgrundlage liefert § 249 Abs. 2 Satz 1 BGB. Danach kann die geschädigte Person bei Beschädigung einer Sache statt der Herstellung den dazu erforderlichen Geldbetrag verlangen.
Das Gegenstück ist die konkrete Abrechnung. Dort wird repariert, die Werkstattrechnung eingereicht und der tatsächlich entstandene Aufwand abgerechnet. Bei der fiktiven Variante bildet dagegen ein Kfz-Gutachten oder ein Kostenvoranschlag die Berechnungsgrundlage für den Schadensersatz nach dem Unfall.
Innerhalb der schadensrechtlichen Grenzen besteht dabei grundsätzlich Dispositionsfreiheit: Ob das Geld später in eine Reparatur, in ein Ersatzfahrzeug oder in etwas anderes fließt, ist Ihre Entscheidung. Diese Freiheit bedeutet allerdings nicht, dass das weitere Vorgehen für die Regulierung vollständig bedeutungslos wäre. Es kann sich auf andere Positionen auswirken, etwa auf die Umsatzsteuer oder auf einen späteren Wechsel zur konkreten Abrechnung.
Haftpflichtschaden und Kaskoschaden unterscheiden
Die folgenden Ausführungen betreffen die Regulierung gegenüber dem Kfz-Haftpflichtversicherer der unfallverursachenden Person. Wird der Schaden dagegen über die eigene Kaskoversicherung abgewickelt, richtet sich die Abrechnung nach den vereinbarten Versicherungsbedingungen. Dort können abweichende Regelungen zu Berechnungsgrundlagen, Selbstbeteiligung und erstattungsfähigen Positionen gelten.
Volle Haftung oder Mithaftung?
Alle nachfolgenden Positionen setzen voraus, dass die Gegenseite dem Grunde nach haftet. Steht eine Mithaftung im Raum, werden Reparaturkosten, Sachverständigenkosten, Nutzungsausfall und Rechtsverfolgungskosten regelmäßig nur entsprechend der Haftungsquote ersetzt. Die Haftungsfrage sollte deshalb geklärt sein, bevor Ansprüche beziffert werden.
Voraussetzungen für die fiktive Abrechnung
Gutachten oder Kostenvoranschlag?
Welches Dokument die Berechnungsgrundlage bildet, hängt vom Schadensbild ab. Bei erkennbar geringfügigen Schäden kann ein Kostenvoranschlag einer Fachwerkstatt ausreichen. Eine feste gesetzliche Bagatellgrenze gibt es nicht; in der Rechtsprechung werden häufig Beträge im Bereich von etwa 750 bis 1.000 Euro als Orientierung genannt.
Maßgeblich ist aber nicht allein der Betrag. Auch das Schadensbild spielt eine Rolle. Sind Strukturbauteile betroffen oder liegt der Verdacht auf verdeckte Schäden nahe, ist ein vollständiges Sachverständigengutachten in der Regel angezeigt. Ein solches Kfz-Gutachten dokumentiert den Schadensumfang nachvollziehbar und weist die einzelnen Kalkulationspositionen aus.
Ein eigenes Gutachten hat zudem den Vorteil, dass der Schaden aus Sicht der geschädigten Person erfasst wird. Geschädigte sind nicht verpflichtet, sich ausschließlich auf die Schadensermittlung der gegnerischen Versicherung zu verlassen. Ob im Einzelfall ein Gutachten oder ein Kostenvoranschlag sinnvoll ist, sollte vor der Beauftragung geklärt werden.
Wann die fiktive Abrechnung an Grenzen stößt
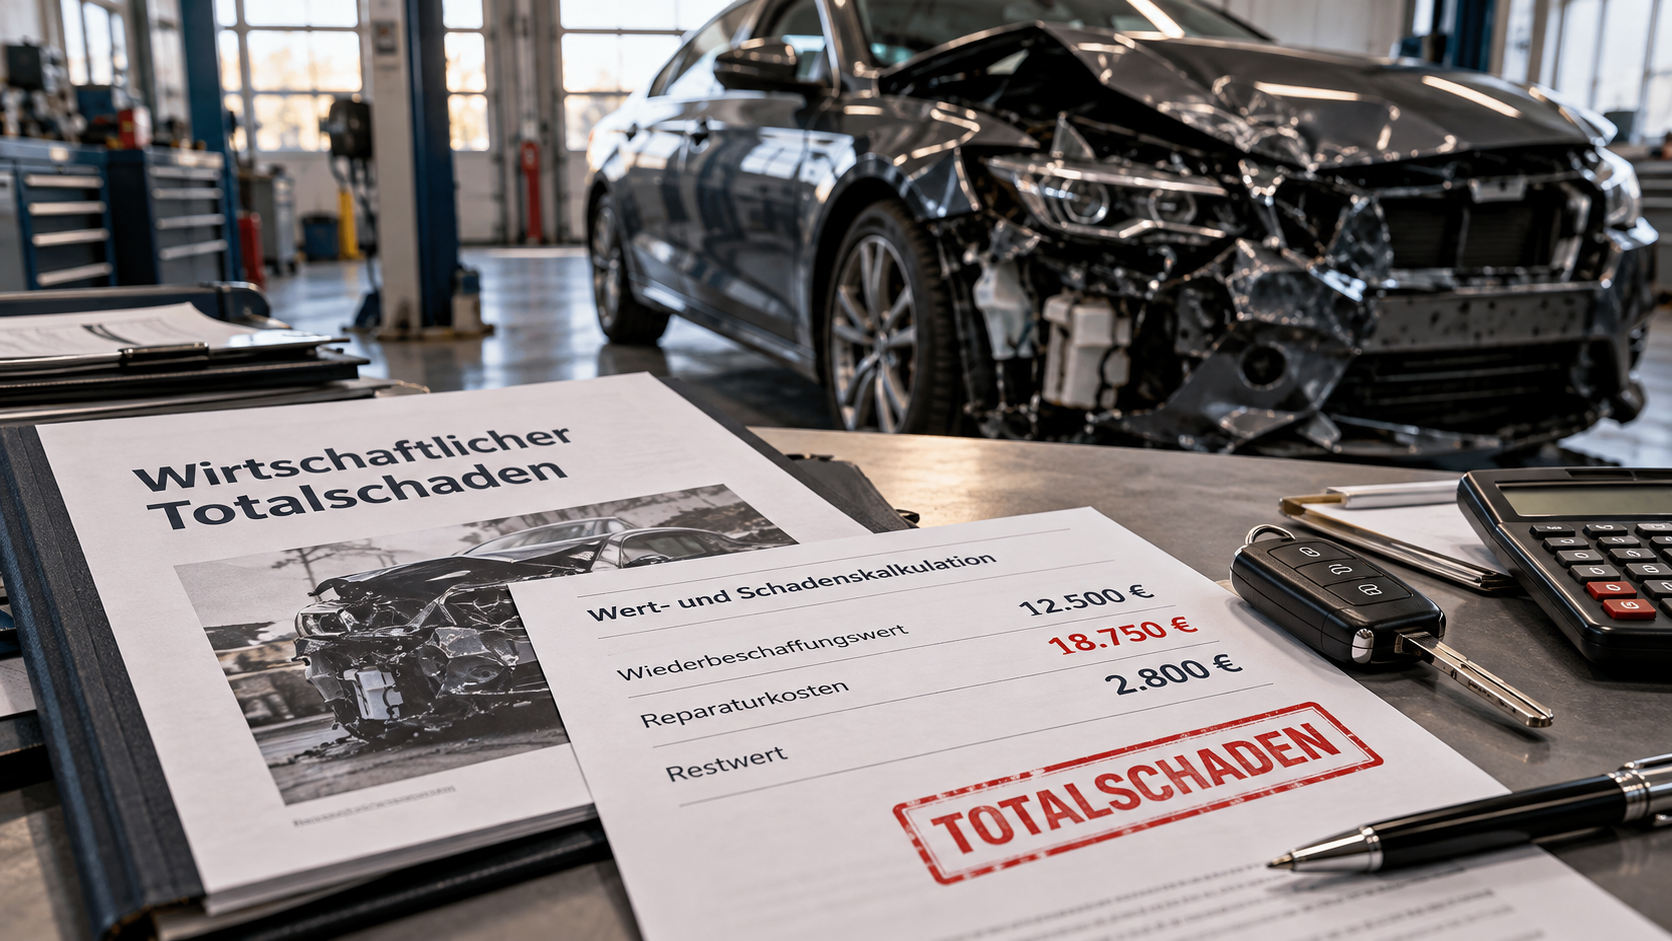
Übersteigen die kalkulierten Reparaturkosten den Wert des Fahrzeugs, gelten eigene Regeln. Drei Begriffe sind dafür entscheidend:
- Wiederbeschaffungswert: der Betrag, der für ein gleichwertiges Ersatzfahrzeug aufzuwenden wäre.
- Restwert: der Betrag, der sich für das beschädigte Fahrzeug noch erzielen lässt.
- Wiederbeschaffungsaufwand: Wiederbeschaffungswert abzüglich Restwert.
Für die Abrechnung kommt es nicht nur auf den Wiederbeschaffungswert, sondern auch auf den Wiederbeschaffungsaufwand an. Liegen die kalkulierten Reparaturkosten unter dem Wiederbeschaffungsaufwand, können sie grundsätzlich auf Gutachtenbasis abgerechnet werden.
Liegen die Reparaturkosten dagegen über dem Wiederbeschaffungsaufwand, aber noch unter dem Wiederbeschaffungswert, hängt die Abrechnung zusätzlich vom Integritätsinteresse ab. Nach der Rechtsprechung des Bundesgerichtshofs können die geschätzten Reparaturkosten bis zur Höhe des Wiederbeschaffungswerts ohne Abzug des Restwerts verlangt werden, wenn das Fahrzeug grundsätzlich mindestens sechs Monate weiter genutzt wird – gegebenenfalls auch unrepariert, sofern es verkehrssicher ist. Wird das beschädigte Fahrzeug dagegen zeitnah veräußert, kann der Anspruch auf den Wiederbeschaffungsaufwand begrenzt sein.
Übersteigen die Reparaturkosten den Wiederbeschaffungswert, gelten wiederum die besonderen Grundsätze der sogenannten 130-Prozent-Rechtsprechung. Diese setzt für eine Abrechnung oberhalb des Wiederbeschaffungswerts regelmäßig eine tatsächliche vollständige und fachgerechte Reparatur sowie ein fortbestehendes Integritätsinteresse voraus. Eine rein fiktive Abrechnung oberhalb des Wiederbeschaffungswerts ist daher grundsätzlich nicht möglich. Wer einen Totalschaden fiktiv abrechnen möchte, sollte die Konstellation daher vorab prüfen lassen.
Was wird bei fiktiver Abrechnung erstattet?
Welche Positionen erstattungsfähig sind, hängt vom Einzelfall ab. In Betracht kommen insbesondere:
- Reparaturkosten netto: der im Gutachten kalkulierte erforderliche Betrag ohne Umsatzsteuer.
- Sachverständigenkosten: die Kosten der Begutachtung, soweit sie zur zweckentsprechenden Rechtsverfolgung erforderlich waren.
- Nutzungsausfall: eine Entschädigung für den unfallbedingten Ausfall des Fahrzeugs unter den weiter unten genannten Voraussetzungen.
- Merkantile Wertminderung: ein verbleibender Minderwert des Fahrzeugs, sofern ein solcher im Einzelfall entsteht.
- Unkostenpauschale: eine Pauschale für Porto, Telefonate und ähnliche Aufwendungen.
- Rechtsverfolgungskosten: die erforderlichen Kosten der anwaltlichen Interessenwahrnehmung im Rahmen der Haftungsquote.
Umsatzsteuer: nur wenn sie tatsächlich anfällt
Bei der fiktiven Abrechnung wird die im Gutachten ausgewiesene Umsatzsteuer nicht ausgezahlt. § 249 Abs. 2 Satz 2 BGB bestimmt ausdrücklich, dass die Umsatzsteuer nur einbezogen wird, wenn und soweit sie tatsächlich angefallen ist. Erstattet wird deshalb zunächst der Nettobetrag.
Wichtig ist die Ergänzung: Entsteht später wirklich Umsatzsteuer, etwa weil das Fahrzeug doch repariert oder ein Ersatzfahrzeug angeschafft wird, kann sie unter den gesetzlichen Voraussetzungen bis zur Höhe des ersatzfähigen Schadens nachgefordert werden. Vorsteuerabzugsberechtigte Geschädigte müssen sich den Vorteil des Vorsteuerabzugs allerdings anrechnen lassen.
Sachverständigenkosten: erstattungsfähig, aber nicht grenzenlos
Die Kosten eines Sachverständigengutachtens gehören grundsätzlich zum ersatzfähigen Schaden, wenn die Begutachtung zur Rechtsverfolgung erforderlich war. Einschränkungen kommen jedoch in Betracht, etwa bei einem erkennbaren Bagatellschaden, bei einer Mithaftungsquote oder bei für die geschädigte Person erkennbar deutlich überhöhten Kosten.
Der Bundesgerichtshof hat die Behandlung des sogenannten Sachverständigenrisikos zudem differenziert ausgestaltet. Ist die Rechnung des Sachverständigen noch nicht bezahlt, kann unter Umständen nicht Zahlung an die geschädigte Person, sondern nur Zahlung an den Sachverständigen verlangt werden, gegebenenfalls Zug um Zug gegen Abtretung möglicher Ansprüche gegen diesen.
Nutzungsausfall: Der Ausfall muss tatsächlich eintreten
Nutzungsausfall wird nicht allein deshalb geschuldet, weil ein Gutachten eine theoretische Reparaturdauer nennt. Voraussetzung ist ein tatsächlicher, unfallbedingter Ausfall des Fahrzeugs. Hinzu kommen Nutzungswille und Nutzungsmöglichkeit während dieses Zeitraums.
Wird gar nicht repariert und das Fahrzeug weiter genutzt, fehlt es in der Regel an einem entschädigungsfähigen Ausfall. Wird das Fahrzeug dagegen wegen des Unfalls tatsächlich nicht genutzt, kommt eine Entschädigung in Betracht. Die Höhe richtet sich nach den üblichen Nutzungsausfalltabellen; bei älteren Fahrzeugen erfolgt regelmäßig eine Herabstufung. Die kalkulierte Reparaturdauer kann dabei ein Anhaltspunkt sein, ersetzt den Nachweis des tatsächlichen Ausfalls aber nicht.
Merkantile Wertminderung: eine Frage des Einzelfalls
Ein reparierter Unfallwagen kann beim Weiterverkauf weniger erzielen als ein vergleichbares unfallfreies Fahrzeug. Dieser verbleibende Minderwert ist als eigene Position ersatzfähig. Ob und in welcher Höhe eine merkantile Wertminderung entsteht, hängt jedoch von Fahrzeugalter, Laufleistung, Fahrzeugwert, Art und Umfang des Schadens sowie der Marktgängigkeit ab. Bei sehr alten Fahrzeugen, sehr hoher Laufleistung oder reinen Bagatellschäden kommt sie häufig nicht in Betracht.
In der Praxis wird diese Position gelegentlich übersehen oder gekürzt. Es lohnt sich daher zu prüfen, ob das Gutachten eine Wertminderung ausweist und ob sie in der Abrechnung berücksichtigt wurde.
Unkostenpauschale
Für allgemeine unfallbedingte Aufwendungen wie Porto oder Telefonate wird eine Pauschale anerkannt. Ihre Höhe ist nicht bundeseinheitlich geregelt und hängt von der Rechtsprechung des zuständigen Gerichts ab. Häufig bewegt sie sich im Bereich von etwa 20 bis 30 Euro.
Kosten der anwaltlichen Vertretung
Die erforderlichen Kosten der Rechtsverfolgung etwa für einen Rechtsanwalt für Schadensregulierung oder einen Verkehrsunfall gehören bei einem Haftpflichtschaden grundsätzlich zum ersatzfähigen Schaden. Erstattet werden sie im Rahmen der Haftungsquote und auf Grundlage des berechtigten Gegenstandswerts. Bei einer Mithaftung verbleibt daher regelmäßig ein Eigenanteil.
Typische Kürzungen der Versicherung bei fiktiver Abrechnung
Bei der Abrechnung auf Gutachtenbasis werden einzelne Positionen von Versicherern häufig geprüft und mit Verweis auf abweichende Berechnungsgrundlagen gekürzt. Ob eine Kürzung des Gutachtens berechtigt ist, lässt sich nur im Einzelfall beurteilen. Die folgenden Punkte sind die häufigsten Streitpunkte.
UPE-Aufschläge
UPE-Aufschläge sind Aufschläge auf die unverbindlichen Preisempfehlungen der Ersatzteilhersteller, die markengebundene Werkstätten vielfach erheben. Der Bundesgerichtshof hat mit Urteil vom 25. September 2018 (Az. VI ZR 65/18) entschieden, dass solche Aufschläge auch bei fiktiver Abrechnung zum erforderlichen Geldbetrag gehören können, wenn sie nach den örtlichen Gepflogenheiten bei einer Reparatur angefallen wären.
Das gilt allerdings nicht uneingeschränkt. Wird der geschädigten Person ein zugänglicher und erreichbarer Referenzbetrieb benannt, der eine fach- und sachgerechte Reparatur auf dem Niveau einer markengebundenen Fachwerkstatt ohne solche Aufschläge anbietet, können die Beträge nicht erforderlich sein. Entscheidend sind daher die regionalen Verhältnisse und die konkrete Kalkulation im Gutachten.
Verbringungskosten
Verbringungskosten entstehen, wenn ein Fahrzeug für Lackierarbeiten zu einem anderen Betrieb transportiert werden muss. Auch sie können bei fiktiver Abrechnung erstattungsfähig sein, wenn sie bei einer Reparatur in einer markengebundenen Fachwerkstatt der Region üblicherweise angefallen wären. Auch hier kommt es auf die örtlichen Gepflogenheiten und eine mögliche Verweisung auf eine gleichwertige günstigere Reparaturmöglichkeit an.
Beilackierung und Lackangleichung
Wird ein Karosserieteil lackiert, kann eine farbliche Angleichung angrenzender Flächen erforderlich sein. Der Bundesgerichtshof hat sich hierzu im Urteil vom 17. September 2019 (Az. VI ZR 494/18) geäußert. Danach können Beilackierungskosten auch bei fiktiver Abrechnung ersatzfähig sein, wenn ihr Anfall überwiegend wahrscheinlich ist.
Damit ist zugleich gesagt, dass nicht jede Reparatur automatisch eine Beilackierung erfordert. Maßgeblich ist, ob die Maßnahme im konkreten Fall zur fachgerechten Instandsetzung voraussichtlich notwendig geworden wäre. Das Gutachten sollte dies nachvollziehbar begründen.
Stundenverrechnungssätze und Verweis auf eine freie Werkstatt
Häufig wird auf die günstigeren Stundenverrechnungssätze einer freien Werkstatt verwiesen. Zulässig ist eine solche Verweisung nur unter bestimmten Voraussetzungen. Die benannte Reparaturmöglichkeit muss vom Qualitätsstandard her einer Reparatur in einer markengebundenen Fachwerkstatt entsprechen, mühelos und ohne Weiteres zugänglich sein und tatsächlich zu den angegebenen Konditionen zur Verfügung stehen.
Bei Fahrzeugen bis zu einem Alter von drei Jahren ist eine Verweisung regelmäßig unzumutbar. Bei älteren Fahrzeugen kann sie ebenfalls unzumutbar sein, wenn das Fahrzeug bisher regelmäßig in einer markengebundenen Fachwerkstatt gewartet und repariert wurde. Diese Grundsätze gehen auf die Porsche-Entscheidung (Az. VI ZR 398/02) und die VW-Entscheidung (Az. VI ZR 53/09) zurück und wurden seither fortentwickelt. Es handelt sich um eine Einzelfallprüfung, bei der auch die Darlegungs- und Beweislast eine Rolle spielt.
Da die Rechtsprechung zur Verweisung auf eine freie Werkstatt fortlaufend präzisiert wird, sollte im Einzelfall geprüft werden, welche Anforderungen aktuell gelten.
Schritt für Schritt zur fiktiven Abrechnung
- Unfall dokumentieren: Fotos aus mehreren Perspektiven anfertigen, Daten der Beteiligten und des gegnerischen Versicherers notieren und, sofern vorhanden, das polizeiliche Aktenzeichen sichern.
- Schadensumfang ermitteln lassen: Je nach Schadensbild einen Kostenvoranschlag einholen oder ein Sachverständigengutachten beauftragen.
- Ansprüche beziffern: Das Gutachten mit allen Positionen einreichen und Nutzungsausfall sowie eine etwaige Wertminderung gesondert darlegen.
- Abrechnung prüfen: Den Zahlungseingang Position für Position mit dem Gutachten abgleichen und Abweichungen nachvollziehbar dokumentieren.
- Kürzungen bewerten lassen: Bei Abzügen prüfen, ob die Voraussetzungen dafür tatsächlich vorliegen, und die Regulierung gegebenenfalls anwaltlich begleiten lassen.
Wie lange dauert die Auszahlung?
Dem Haftpflichtversicherer steht eine angemessene Prüfungsfrist zu. Sie beginnt regelmäßig mit dem Zugang eines hinreichend konkretisierten Anspruchsschreibens. Bei einem durchschnittlichen Verkehrsunfall halten Gerichte häufig einen Zeitraum von etwa vier bis sechs Wochen für angemessen. Bei komplexeren Sachverhalten, mehreren Beteiligten oder ungeklärter Haftung kann die Prüfung länger dauern.
Bleibt eine Reaktion aus, kommt eine Erinnerung mit angemessener Fristsetzung in Betracht. Ob und wann eine gerichtliche Geltendmachung sinnvoll ist, hängt vom bisherigen Verlauf ab. Zu prüfen ist unter anderem, ob Verzug eingetreten ist, ob Haftungsgrund und Schadenshöhe belegt sind und ob lediglich einzelne Positionen streitig sind.
Häufige Fehler bei der fiktiven Abrechnung
Vier Punkte führen in der Praxis besonders oft dazu, dass Ansprüche nicht vollständig durchgesetzt werden.
- Die gegnerische Schadensermittlung ungeprüft übernehmen: Geschädigte sind nicht verpflichtet, sich allein darauf zu stützen. Eine eigene Prüfung des Schadensumfangs kann sinnvoll sein.
- Vorschnell einen Abfindungsvergleich unterschreiben: Ein wirksamer Abfindungsvergleich kann weitere Forderungen weitgehend ausschließen. Er sollte deshalb erst nach vollständiger Auswertung des Gutachtens unterzeichnet werden.
- Kürzungen nicht im Einzelnen prüfen: Ohne einen Abgleich der einzelnen Positionen bleibt offen, ob ein Abzug berechtigt war.
- Eine mögliche Wertminderung übersehen: Ist im Gutachten ein merkantiler Minderwert ausgewiesen, sollte er ausdrücklich geltend gemacht werden.
Fazit: Prüfen statt pauschal akzeptieren
Die fiktive Abrechnung ist kein Schlupfloch, sondern eine gesetzlich vorgesehene Form des Schadensersatzes. Wer sich den Unfallschaden auszahlen lassen möchte, sollte dabei drei Punkte im Blick behalten: eine belastbare Grundlage für die Schadenshöhe, in der Regel ein unabhängiges Kfz-Gutachten, die vollständige Darlegung aller berechtigten Positionen und eine sachliche Prüfung von Kürzungen.
Wenn Sie eine Abrechnung prüfen lassen oder einen Schaden melden möchten oder Fragen zu einzelnen Kürzungen haben, sprechen Sie uns gerne an.